
بررسی ارتباط سرمایه فکری انعطاف پذیری مالی
۲۹,۹۰۰ تومان۶۰,۰۰۰ تومان (-50%)
مقاله بررسی ارتباط سرمایه فکری انعطاف پذیری مالی یک مقاله در زمینه رشته مدیریت است. به دلیل اهمیت سرمایه فکری در ارزش آفرینی برای شرکت ها ، هدف تحقیق حاضر بررسی رابطه سرمایه فکری ، انعطاف پذیری و عملکرد مالی شرکت ها می باشد. نتایج حاصل از این تحقیق می تواند توسط سهامداران ، مدیران شرکت ها ، سازمان بورس اوراق بهادار،کارگزاران ،تحلیل گران مالی و به طور کلی عموم استفاده کنندگان از اطلاعات مالی و اقتصادی مورد استفاده قرار گیرد.
این پایان نامه در 139 صفحه بصورت word و کاملا قابل ویرایش آماده دانلود شده است و برای سهولت در استفاده نسخه PDF آن نیز برای دانلود قرار داده شده است.
در ادامه بخش هایی از این پایان نامه ارزشمند را مشاهده می کنید. همچنین برای مشاهده سایر مقالات مدیریت میتوانید به صفحه مخصوص مدیریت وب سایت آقای کافی نت مراجعه بفرمایید.
بررسی ارتباط سرمایه فکری انعطاف پذیری مالی
سرمایه فکری دربرگیرنده دانش و توانمندی کسب شده توسط کارکنان می باشد .شرکت هایی که تصمیم گیریهای آن ها برمحور دانش استواراست به سرعت در حال رشد هستند. تقاضا برای محصولات و خدمات آن ها در اقتصاد جهانی هم رو به رشد است .بدین ترتیب ، شرکت های دانش محور دارای ارزش بازار هستند(آبیسکرا[1]،۲۰۰۸) .
سرمایه گذاری در کسب و کارهای گذشته متمرکز بر داراییهای مشهود بوده است وارزش شرکت ها حداقل ارزشی خواهد بود که به سرمایه های فیزیکی انتساب داده می شد . اما امروزه ،کسب وکارها به طور چشم گیری بر داراییهای نامشهود سرمایه گذاری می نمایند .لذا پیچیدگیهای اندازه گیری داراییهای نامشهود موجب دشواری محاسبه ارزش شرکت ها گردیده است ( پل کراگمن[2]).
به همین دلیل ،تمایل به اندازه گیری و لحاظ کردن ارزش واقعی داراییهای نامشهود در صورت های مالی شرکت ها بیش از پیش افزایش یافته است . در کسب و کارهای کنونی بازده سرمایه های فکری به کار گرفته شده بسیار بیشتر از بازده سرمایه های مالی و فیزیکی به کار گرفته شده اهمیت یافته است)انواری،۱۳۸۴) .
به عبارتی دیگر ،می توان چنین تصور کرد که میان میزان برخورداری شرکت ها از داراییهای نامشهود و دانش از یک طرف و ارزش واقعی سرمایه های فکری و ارزش بازارسهام شرکتها رابطه مستقیمی وجود دارد(بررسی ارتباط سرمایه فکری انعطاف پذیری مالی، انواری ،۱۳۸۴).
بیان موضوع
مدیران امروزه به خوبی دریافته اند که داراییهای نامشهود (دانش کارمندان،روابط با مشتریان و تامین کنندگان،سهم بازار )به تدریج نقش مهمی دربقای سازمان ها ایفا می کنند. سرمایه های فکری و فیزیکی تنها عوامل تولید در طبیعت هستند و از آنجایی که سرمایه فیزیکی در طبیعت همواره هستند پس سرمایه فکری عامل تعیین کننده در ایجاد ارزش می باشد.
سرمایه های فکری موثرترین سلاح رقابتی در عرصه تجارت می باشد. مدیران به این نتیجه رسیده اند که ارزش سازمان ها تنها شامل منابع مشهود،یعنی داراییهایی که در ترازنامه یک شرکت نشان داده می شوند ،نیست .از طرفی ، به علت آن که منبع اصلی مزیت رقابتی امروزین داراییهای نامشهودهستند، سرمایه های فکری نقش مهمی در موفقیت و یا شکست سازمان ها ایفامی کنند.این منابع از چنان اهمیتی برخوردار شده اند که روند سرمایه گذاری در این داراییهانسبت به داراییهای مشهود در سال های اخیر رشد بیشتری داشته است .
سرمایه فکری در ترازنامه و سایر گزارشات مالی سالیانه شرکت ها نشان داده نمی شوند. اما با این حال رمز موفقیت بسیاری از بنگاه ها ،علی الخصوص بنگاه های دانش محور در شناسایی و مدیریت کارآمد سرمایه ها ی فکری می باشد.
شایستگی ،دانش ،مهارت ، تجربه افراد،فرایند های تجاری ، وفاداری مشتری و… مصادیقی از سرمایه های فکری هستند.
اهمیت و ضرورت انجام تحقیق
هدف گزارشات مالی ارایه اطلاعات مفید به سرمایه گذاران و اعتباردهندگان جهت ایجاد مبنایی برای قضاوت آگاهانه آنها می باشد تا جریانات نقدی آینده شرکتها (انعطاف پذیری مالی )و جریان سود آوری (عملکرد مالی ) و همچنین وضعیت منابع شرکت ها(وضعیت مالی )را گزارش نمایند. در حال حاضر گزارشات مالی که طبق استانداردهای حسابداری تهیه می شود این اهداف را بطورفراگیر بر آورده نمی سازند.بدین معنا که در اندازه گیری و گزارش گری سرمایه های فکری با نقصان مواجه می باشند.
بدین ترتیب ، شکاف فزاینده بین ارزش بازار وارزش دفتری شرکت ها بوجود می آید و موجبات انجام تحقیقات وسیعی را فراهم می آورد. تحقیقات فوق توجه ویژه ای به کشف ارزش داراییهای نامشهود حذف شده از گزارشات مالی دارد.
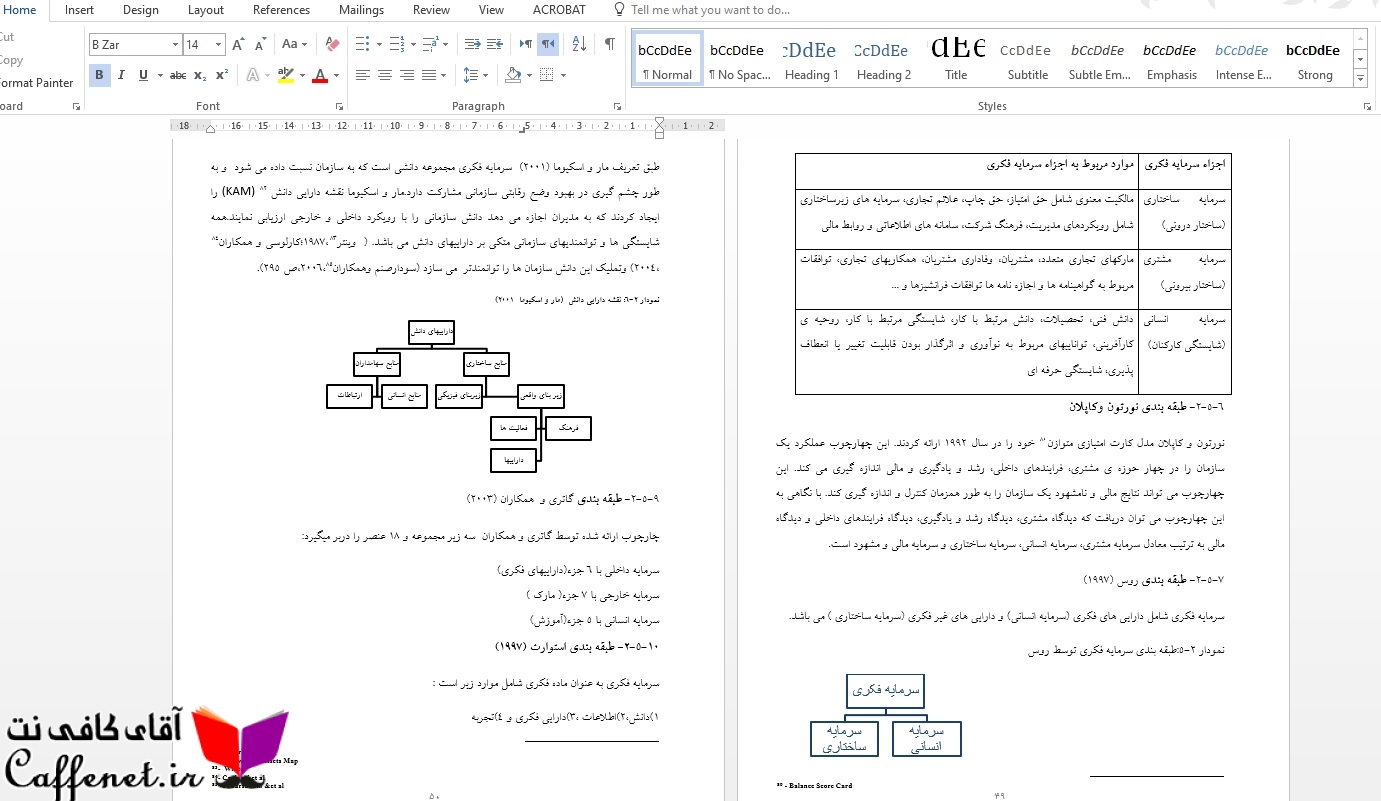
نمونه چند صفحه از پایان نامه بررسی ارتباط سرمایه فکری انعطاف پذیری مالی
از طرفی باید اذعان داشت ،مقوله ارزش و ارزش یابی اوراق بهادار در حوزه مدیریت امور مالی دارای اهمیت خاصی است . در صورت عدم شناسایی سرمایه های فکری به نظر می رسد بخشی از دارائیهای شرکت افشاء نشده اند. بدین ترتیب ، ارزش سهام شرکت ها در بازار متفاوت ارزش دانشی آن خواهد بود . تحقیق در حوزه سرمایه فکری کمکی است در جهت ارزشیابی بهتر اوراق بهادار شرکت ها خصوصا” در برهه زمانی فعلی که الزام به اجرای اصل ۴۴ قانون اساسی و حرکت به سوی خصوصی سازی بسیار جدی تر از قبل گردیده است.
روش های حسابداری محافظه کارانه افشاء “سرمایه گذاری در سرمایه فکری” شرکت را محدود می سازد و این باعث افزایش تفاوت ارزش دفتری و ارزش بازار شرکت می شود. در صورت کارا بودن بازارسرمایه ، سرمایه گذاران ارزش بیشتری را برای شرکت هایی که سرمایه فکری بیشتری دارند قائل می شوند.
محدودیت های گزارشات مالی در بیان ارزش بازار شرکت براین واقعیت استوار است که منبع ارزش اقتصادی شرکت تنها داراییهای مادی نیست بلکه سرمایه فکری نیز است .علاوه براین،به دلیل اینکه سرمایه فکری منبع با ارزشی ازجهت مزایای رقابتی شرکت می باشدلذا ،برعملکردو انعطاف پذیری مالی شرکت ها نیز اثر خواهد داشت .
فرضیه های تحقیق(سئوالات تحقیق)
به طور کلی اهداف عمده تحقیقات علمی را می توان به سه دسته بررسی و ارزیابی نظریه ها،ارایه نظریه جدید یا حل مشکل تقسیم کرد که در دوحالت اول تحقیق از نوع بنیادی و در حالت سوم تحقیق از نوع کاربردی است . فرضیه عبارت است از حدس یا گمان اندیشمندانه درباره ماهیت ،چگونگی و روابط بین پدیده ها ،اشیاء و متغیرها که به محقق در تشخیص نزدیکترین و محتمل ترین راه برای کشف مجهول کمک می نماید.(حافظ نیا ،۱۳۸۱،صص:۹۲-۹۰)
[2]– Paul Krugman
فهرست مطالب
فصل اول: کلیات تحقیق
۱-۱-مقدمه ……………………………………………………… ۱۴
۱-۲-بیان موضوع ……………………………………………………. ۱۴
۱-۳-اهمیت و ضرورت تحقیق……………………………………………… ۱۷
۱-۴-اهداف تحقیق ……………………………………………………. ۱۸
۱-۵-فرضیه های تحقیق……………………………………………………. ۱۸
۱-۶-متدلوژی تحقیق ……………………………………………………. ۱۹
۱-۶-۱- روش تحقیق……………………………………………………. ۱۹
۱-۶-۲-جامعه آماری ……………………………………………………. ۲۰
۱-۶-۳-نمونه آماری ……………………………………………………. ۲۰
۱-۶-۴-قلمرو زمانی و مکانی تحقیق………………………………………… ۲۱
۱-۶-۵-روش جمع آوری و تجزیه و تحلیل داده ها…………………………… ۲۱
1-۶-۶-نحوه آزمون فرضیه ها………………………………………………. ۲۱
۱-۶-۷-مدل های مورد استفاده برای آزمون فرضیه های تحقیق……………………. ۲۲
۱-۷-تعریف عملیاتی متغیرهای تحقیق…………………………………………. ۲۴
۱-۸- مدل تحلیلی تحقیق……………………………………………………. ۲۶
۱-۹-ساختار تحقیق ……………………………………………………. ۲۷
فصل دوم: مبانی نظری و مروری بر پیشینه تحقیق
الف) مبانی نظری تحقیق
۲-۱-مقدمه ……………………………………………………. ۲۹
۲-۲- مدیریت دانش …………………………………………………… ۳۰
۲-۳- مفهوم سرمایه فکری……………………………………………………. ۳۲
۲-۴- اجزای سرمایه فکری……………………………………………………. ۳۶
۲-۴-۱ – سرمایه انسانی ……………………………………………………. ۳۷
۲-۴-۲- سرمایه ساختاری……………………………………………………. ۴۱
۲-۴-۳-سرمایه مشتری /ارتباطی ……………………………………………….. ۴۳
۲-۵-انواع طبقه بندی اجزاء سرمایه فکری …………………………………………. ۴۵
۲-۵-۱- طبقه بندی بونیتس ……………………………………………………. ۴۶
۲-۵-۲-طبقه بندی بروکینگ(۱۹۹۶) ………………………………………………۴۶
۲-۵-۳- طبقه بندی اسویبی ……………………………………………………. ۴۷
۲-۵-۴- طبقه بندی چن و همکاران………………………………………………..۴۸
۲-۵-۵- طبقه بندی پتی و گویتر…………………………………………………..۴۸
۲-۵-۶- طبقه بندی نورتون وکاپلان………………………………………………..۴۹
۲-۵-۷- طبقه بندی روس …………………………………………………..۴۹
۲-۵-۸- طبقه بندی مار و سکوما (۲۰۰۱) …………………………………………۵۰
۲-۵-۹- طبقه بندی گاتری و همکاران (۲۰۰۳) ……………………………………۵۰
۲-۵-۱۰- طبقه بندی استوارت (۱۹۹۷) …………………………………………..۵۰
۲-۵-۱۱- طبقه بندی سالیوان (۱۹۹۸) ……………………………………………۵۱
۲-۵-۱۲- طبقه بندی ادوینسون و مالان (۱۹۹۷) ……………………………………۵۱
۲-۵-۱۳- طبقه بندی هانس و لوونداهل (۱۹۹۷) ………………………………….. ۵۱
۲-۵-۱۴- طبقه بندی ساینت اونج (۱۹۹۷) …………………………………………۵۱
۲-۵-۱۵- طبقه بندی آندریسن و تیسن (۲۰۰۰) …………………………………….. ۵۲
۲-۵-۱۶- طبقه بندی مایو(۲۰۰۰) …………………………………………………….۵۲
۲-۵-۱۷- طبقه بندی آلی (۲۰۰۰) …………………………………………………….۵۲
۲-۵-۱۸- طبقه بندی آلروی (۲۰۰۲)…………………………………………………..۵۳
۲-۶- اندازه گیری و گزارش دهی سرمایه فکری ………………………………………… ۵۳
۲-۶-۱-کیوی توبین …………………………………………………. ۵۴
۲-۶-۲-حسابداری منابع انسانی …………………………………………………. ۵۴
۲-۶-۳- برگه متوازن نامحسوس …………………………………………………. ۵۵
۲-۶-۴- هوش سرمایه انسانی…………………………………………………. ۵۵
۲-۶-۵-هدایت کننده اسکاندیا…………………………………………………. ۵۶
۲-۶-۶-حسابداری و هزینه یابی منابع انسانی ………………………………………… ۵۶
۲-۶-۷-الگوی کارگزار فناوری …………………………………………………. ۵۷
۲-۶-۸- امتیازات ثبت شده تقدیر – موزن……………………………………………….۵۸
۲-۶-۹- نمایشگر دارای ناملموس…………………………………………………. ۵۸
۲-۶-۱۰-ارزش افزوده اقتصادی…………………………………………………. ۵۸
۲-۶-۱۱- ارزش بازار به ارزش دفتری………………………………………………….۵۸
۲-۶-۱۲- ارزش ناملموس محاسبه شده………………………………………………….۵۹
۲-۶-۱۳-کارت امتیازدهی متوازن…………………………………………………. ۵۹
۲-۶-۱۴- روش ارزش گذاری جامع…………………………………………………. ۵۹
۲-۶-۱۵- حسابداری برای آینده…………………………………………………. ۶۰
۲-۶-۱۶- ارزش بازار تخصیص یافته ازنظر سرمایه گذار……………………………….. ۶۰
۲-۶-۱۷- ضریب فکری ارزش افزا…………………………………………………. ۶۰
۲-۶-۱۸- جستجوگر ارزش…………………………………………………. ۶۱
۲-۶-۱۹-ارزش گذاری سرمایه فکری …………………………………………………. ۶۱
۲-۶-۲۰- اعلامیه منابع انسانی…………………………………………………. ۶۱
۲-۶-۲۱- رویکرد ارزش کل نگر…………………………………………………. ۶۲
۲-۶-۲۲- چرخه ممیزی دانش …………………………………………………. ۶۲
۲-۶-۲۳-نقشه دارایی های دانش …………………………………………………. ۶۲
۲-۶-۲۴- کارت امتیازی زنجیره ارزش………………………………………………….۶۳
۲-۶-۲۵-خطوط راهنمای مریتم…………………………………………………. ۶۳
۲-۶-۲۶- اندازه گیری و حسابداری سرمایه فکری …………………………………….. ۶۳
۲-۶-۲۷- روش مالی اندازه گیری دارایی های ناملموس…………………………………..۶۴
۲-۶-۲۸-خطوط راهنمای دانمارک…………………………………………………. ۶۴
۲-۶-۲۹- بهره هوشی کسب و کار…………………………………………………. ۶۴
۲-۶-۳۰- طبقه بندی روش های اندازه گیری سرمایه فکری………………………………..۶۵
۲-۷-تعریف وطبقه بندی عملکرد سازمانی……………………………………………….۶۸
۲-۷-۱-شاخص های عینی عملکرد سازمانی……………………………………………..۷۰
۲-۷-۲-شاخص های ذهنی عملکرد سازمانی……………………………………………..۷۱
۲-۸-عملکرد مالی …………………………………………………. ۷۲
۲-۸-۱-مقیاس سنجش عملکرد مالی…………………………………………………. ۷۲
۲-۹-مبانی علمی ونظریه های شاخص های عملکرد مالی…………………………………….۷۳
۲-۹-۱-نظریه الگوی قیمت گذاری دارایی های سرمایه ای…………………………………….۷۳
۲-۹-۲-الگوی تابع سود …………………………………………………. ۷۴
۲-۹-۳- تجزیه و تحلیل صورت های مالی………………………………………………….۷۴
۲-۹-۴-سیستم دوپونت …………………………………………………. ۷۴
۲-۹-۵-کارت امتیاز دهی متوازن…………………………………………………. ۷۵
۲-۱۰-رابطه سرمایه فکری و عملکرد مالی شرکت ها…………………………………………۷۵
۲-۱۱-انعطاف پذیری مالی …………………………………………………. ۷۶
۲-۱۲-تعریف جریان نقدی …………………………………………………. ۷۶
۲-۱۲-۱-جریان نقد عملیاتی …………………………………………….. ۷۶
۲-۱۲-۲-جریان نقدی آزاد …………………………………………………. ۷۶
۲-۱۲-۲-۱-جریان نقد آزاد برای شرکت…………………………………………………۷۷
۲-۱۲-۲-۲-جریان نقد آزاد هر سهم…………………………………………………. ۷۷
۲-۱۳-مدیریت وجه نقد …………………………………………………. ۷۸
۲-۱۴- رابطه سرمایه فکری و انعطاف پذیری مالی………………………………………….۷۹
ب) مروری بر پیشیته تحقیق. …………………………………………………. ۸۱
۲-۱۵-مقدمه …………………………………………………. ۸۱
۲-۱۶-تحقیقات انجام شده در خارج از کشور………………………………………………۸۱
۲-۱۷-مروری بر تحقیقات انجام شده در داخل کشور…………………………………………۸۵
۲-۱۸- خلاصه فصل دوم …………………………………………………. ۸۹
فصل سوم: روش شناسی تحقیق
بررسی ارتباط سرمایه فکری انعطاف پذیری مالی
3-۱- مقدمه …………………………………………………. ۹۱
۳-۲-بیان مساله تحقیق ………………………………………………… ۹۱
۳-۳-فرضیات تحقیق ……………………………………………….. ۹۱
۳-۳-۱-فرضیه های اصلی …………………………………………………. ۹۲
۳-۳-۲-فرضیه های فرعی …………………………………………………. ۹۲
۳-۴- روش گرد آوری اطلاعات …………………………………………………. ۹۳
۳-۵-روش تحقیق …………………………………………………. ۹۳
۳-۵-۱-جامعه آماری و نمونه آماری …………………………………………………. ۹۳
۳-۵-۲-نحوه محاسبه متغیرها و مدلهای بکارگرفته شده ………………………………. ۹۵
۳-۵-۳-مدل های پیشنهادی برای فرضیات تحقیق و آزمون فرضیات ……………………. ۱۰۰
۳-۵-۳-۱-روش آزمون فرضیه ها …………………………………………………. ۱۰۰
۳-۵-۳-۱-۱-آزمون کفایت یک مدل رگرسیونی………………………………………….. ۱۰۰
۳-۵-۳-۱-۲-آزمون فرضیه های فرعی تحقیق………………………………………….. ۱۰۱
۳-۵-۳-۱-۲-۱-آزمون فرضیه فرعی اول ………………………………………….. ۱۰۱
۳-۵-۳-۱-۲-۲-آزمون فرضیه فرعی دوم ………………………………………….. ۱۰۲
۳-۵-۳-۱-۲-۳-آزمون فرضیه فرعی سوم ………………………………………….. ۱۰۲
۳-۵-۳-۱-۲-۴-آزمون فرضیه فرعی چهارم ………………………………………….. ۱۰۳
۳-۵-۳-۱-۲-۵-آزمون فرضیه فرعی پنجم ………………………………………….. ۱۰۳
۳-۶-خلاصه فصل سوم ………………………………………….. ۱۰۳
فصل چهارم: تجزیه و تحلیل داده ها
4-۱- مقدمه ………………………………………….. ۱۰۶
۴-۲ – آمار توصیفی ………………………………………….. ۱۰۶
۴-۲-۱- آزمون فرضیه اصلی اول ………………………………………….. ۱۱۱
۴-۲-۱-۱- آزمون فرضیه فرعی اول ………………………………………….. ۱۱۲
۴-۲-۱-۱-۱ – آزمون مکمل فرضیه فرعی اول………………………………………….. ۱۱۳
۴-۲-۱-۲ – آزمون فرضیه فرعی دوم ………………………………………….. ۱۱۴
۴-۲-۱-۲ -۱- آزمون مکمل فرضیه فرعی دوم………………………………………….. ۱۱۵
۴-۲-۲ – آزمون فرضیه اصلی دوم ………………………………………….. ۱۱۶
۴-۲-۲-۱- آزمون فرضیه فرعی سوم ………………………………………….. ۱۱۶
۴-۲-۲-۱ -۱- آزمون مکمل فرضیه فرعی سوم………………………………………….. ۱۱۷
۴-۲-۲-۲- آزمون فرضیه فرعی چهارم ………………………………………….. ۱۱۸
۴-۲-۲-۲- ۱-آزمون مکمل فرضیه فرعی چهارم………………………………………….. ۱۲۰
۴-۲-۲-۳- آزمون فرضیه فرعی پنجم………………………………………….. ۱۲۱
۴-۲-۲-۳-۱- آزمون مکمل فرضیه فرعی پنجم………………………………………….. ۱۲۲
۴-۳-خلاصه یافته های تحقیق ………………………………………….. ۱۲۳
۴-۴-خلاصه فصل چهارم ………………………………………….. ۱۲۴
فصل پنجم: نتیجه گیری و پیشنهادات
۵-۱-مقدمه ………………………………………….. ۱۲۶
۵-۲-خلاصه روش تحقیق ………………………………………….. ۱۲۶
۵-۳-تحلیل یافته های تحقیق ………………………………………….. ۱۲۶
۵-۳-۱-نتایج مربوط به فرضیه های فرعی تحقیق ……………………………………….. ۱۲۶
۵-۳-۱-۱-نتایج مربوط به فرضیه اول فرعی تحقیق ………………………………. ۱۲۶
۵-۳-۱-۲- نتایج مربوط به فرضیه دوم فرعی تحقیق ………………………………………۱۲۷
۵-۳-۱-۳-نتایج مربوط به فرضیه سوم فرعی تحقیق ………………………………………۱۲۷
۵-۳-۱-۴-نتایج مربوط به فرضیه چهارم فرعی تحقیق ………………………………………۱۲۷
۵-۳-۱-۵-نتایج مربوط به فرضیه پنجم فرعی تحقیق ………………………………………۱۲۸
۵-۳-۲-نتایج مربوط به فرضیات اصلی تحقیق ………………………………………۱۲۸
۵-۳-۲-۱-نتایج مربوط به فرضیه اول اصلی تحقیق ………………………………………۱۲۸
۵-۳-۲-۱-نتایج مربوط به فرضیه دوم اصلی تحقیق ………………………………………۱۲۹
۵-۴-تحلیل تطبیقی یافته های تحقیق ………………………………………۱۳۰
۵-۵- نتیجه گیری ……………………………………………………………..۱۳۱
۵-۶-پیشنهادات ……………………………………………………………..۱۳۳
۵-۶-۱-پیشنهادات مبتنی بر تحقیق ……………………………………………………۱۳۳
۵-۶-۲-پیشنهادات برای تحقیقات آتی. …………………………………………………۱۳۳
۵-۷-محدودیت های تحقیق ……………………………………………………………..۱۳۳
بررسی ارتباط سرمایه فکری انعطاف پذیری مالی
منابع و ماخذ
- فارسی ……………………………………………………………..۱۳۴
- انگلیسی ……………………………………………………………..۱۳۴
- پیوست و ضمائم وجداول
| تعداد صفحات | بیش از 100 |
|---|---|
| فایل PDF | دارد |
| فایل پاورپوینت | ندارد |
| منابع و مآخذ | دارد |
| فایل Word | دارد |
-
-
-
۲۰,۰۰۰ تومان
۳۰,۰۰۰ تومانوضعیت آموزش و پرورش کنونی ایران
۲۰,۰۰۰ تومان۳۰,۰۰۰ تومان -
۳۹,۹۰۰ تومان
۷۹,۰۰۰ تومانزیبا سازی محیط شهری توسط رنگها
۳۹,۹۰۰ تومان۷۹,۰۰۰ تومان -

-
۲۵,۰۰۰ تومان
۴۵,۰۰۰ تومانتخفیف مجازات در حقوق کیفری ایران
۲۵,۰۰۰ تومان۴۵,۰۰۰ تومان
Reviews
There are no reviews yet.