طراحی سیستم هزینه یابی صنعتی استاندارد
۱۸,۹۰۰ تومان۳۵,۰۰۰ تومان (-46%)
طراحی سیستم هزینه یابی صنعتی استاندارد یک مقاله مرتبط با رشته حسابداری و مدیریت می باشد. در این مقاله ابتدا اصول هزينه يابي و روشهاي حسابداري صنعتي را توضیح دادیم و سپس هزينه هاي استاندارد و روش های هزینه یابی را تشریح کرده و با توضیح جامع مراحل هزینه یابی در نهایت به جمع بندی و نتیجه گیری رسیده ایم.
این مقاله در 62 صفحه بصورت فایل word و کاملا قابل ویرایش و بهمراه فهرست مطالب آماده پرینت می باشد و جهت سهولت استفاده نسخه PDF آن را هم اضافه نمودیم.
در ادامه بخش هایی از این مقاله را مشاهده می کنید. همچنین برای مشاهده سایر مقالات حسابداری و مدیریت میتوانید به صفحه مخصوص حسابداری و صفحه مخصوص مدیریت وب سایت آقای کافی نت مراجعه بفرمایید.
طراحی سیستم هزینه یابی صنعتی استاندارد
هزینه یابی مراحل عمل برای تعیین بهای تمام شده یک محصول در هر یک از مراحل عمل یا عملیات بهره برداری در مواردی به کار می رود که مراحل تولیدی دارای یک یا تعدادی از مشخصات زیر باشند.
الف- در مواردی که محصول یک مرحله عمل ، ماده اولیه مرحله عمل دیگری را تشکیل دهد.
ب- در مواردی که در یک یا چند مرحله عمل محصولات اصلی متنوعی همزمان تولید شود که ممکن است با محصولات فرعی همراه باشند یا نباشند.
ج- درمواردی که طی یک یا چند مرحله عمل یا سلسله عملیات متوالی ، مواد یا محصولات تولید شده از یکدیگر تشخیص داده نشود ، مانند موردی که محصولات تکمیل شده فقط از لحاط شکل ظاهر با هم تفاوت داشته باشند. به این ترتیب هزینه یابی مراحل عمل را می توان به سه نوع : « مراحل عمل متوالی » و « مراحل عمل متوازی » و « مراحل عمل انتخابی » تقسیم کرد.
هزینه یابی مراحل عمل یا هزینه یابی مرحله ای
روش های هزینه یابی اصولاً برد و نوعند
- هزینه یابی سفارش کالا
- هزینه یابی مرحله ای
در روش هزینه یابی سفارش کار ، هر شماره کار به منزله واحد مستقلی تلقی می شود و هزینه اولیه ( مواد و دستمزد ) و سربار ساخت آن جداگانه محاسبه و در برگ خلاصه هزینه مربوط ثبت می شود بطوری که هویت هر سفارش در سرتاسر دوره تولید مشخص می ماند. در نتیجه امکان دارد که برای مثال ، هزینه یک سفارش تکمیل شده با هزینه سفارش تکمیل شده دیگری که همانند آن است تفاوت داشته باشد.
روش هزینه یابی مرحله ای ( یا هزینه یابی مراحل عمل ) باهزینه یابی سفارش کار تفاوت دارد و در مواردی به کار می رود که تولید به طور مداوم یا به شکل تولید عمده جریان داشته باشد و محصولات از واحدهای مشابه با مشخصات یکسان تشکیل شده باشند که همگی یا هر نوع از آنها از مراحل عمل مشخص و مشترکی می گذرد و به این جهت نمی توان تمایزی بین واحدهای مختلف انواع محصول به منظور هزینه یابی قائل شد و هویت هر یک را جداگانه در نظر گرفت.
چه هر واحد در حقیقت جزء تفکیک ناپذیری از یک مرحله عمل است. چون در روش تولید مرحله ای ، محصولات به طور مداوم در یک یا چند مرحله عمل ساخته می شوند هزینه یابی مرحله ای را هزینه یابی پیوسته نیز نامیده اند . با کار برد این روش ، هزینه یابی یک واحد مشخص از محصول ناممکن است و به این جهت می یابد یک دوره زمانی مبنای احتساب هزینه قرار گیرد و جمع هزینه های هر دوره به جمع محصول تولید شده در همان دوره تقسیم شود تا « هزینه متوسط واحد تولید» آن دوره به دست آید.
اصول هزینه یابی و روشهای حسابداری صنعتی
مثلاً اگر هزینه هی تولید در یک دوره عمل به قرار زیر باشد:
| تولید در آبان ماه | ۰۰۰/۱۰۰ واحد |
| مواد خام مصرفی در تولید | ۰۰۰/۷۰۰ ریال |
| دستمزد مستقیم | ۰۰۰/۳۰۰ ریال |
| سربار ساخت | ۰۰۰/۲۵۰ ریال |
هزینه متوسط تولید هر واحد محصول از تقسیم جمع هزینه های تولید در هر دوره به جمع تعداد محصول ساخته در آن دوره به دست می آید که در مثال بالا عبارت است از :
(ریال ) ۵/۱۲ = ۰۰۰/۱۰۰÷ ۰۰۰/۲۵۰/۱
به این ترتیب به هر یک از ۰۰۰/۱۰۰ واحد محصول ساخته شده در این دوره مبلغ ۵/۱۲ ریال هزینه متوسط واحد تولید تخصیص داده می شود ، هر چند امکان دارد که مثلاً نرخ مواد مصرفی در یک روز از روز دیگر گرانتر بوده باشد. به عبارت دیگر در هزینه یابی مراحل عمل ، فرض می شود که مواد خام و کار و سربازی که در هر یک از واحدهای محصولات مشابه به کار رفته است یکسان است و به همین جهت هزینه یابی مراحل عمل را هزینه یابی متوسط واحد تولید نیز نامیده اند.
مشخصات عمومی:
در روش هزینه یابی مرحله ای کارخانه را به تعدادی دایره و مرحله عمل تقسیم می کنند که هر یک فقط به انجام عمل مشخصی اختصاصی دارد .
مثلاً در پالایشگاه نفت خام ، یک دایره اختصاص به تقطیر و تفکیک نفت خام به تعدادی ماده نفتی عمده دارد. دایره دیگر مواد نفتی نامرغوب را به مواد نفتی مرغوب تبدیل می کند.
یک مرحله ممکن است مشتمل بر یک یا چند عمل مختلف باشد که هر یک از آنها مرحله به خصوصی از دوره کامل تولید را تکمیل می کنند. هر مرحله عمل معمولاً زیر نظر یک مسئول اداره می شود که ممکن است سرکارگر یا سرپرست باشد.
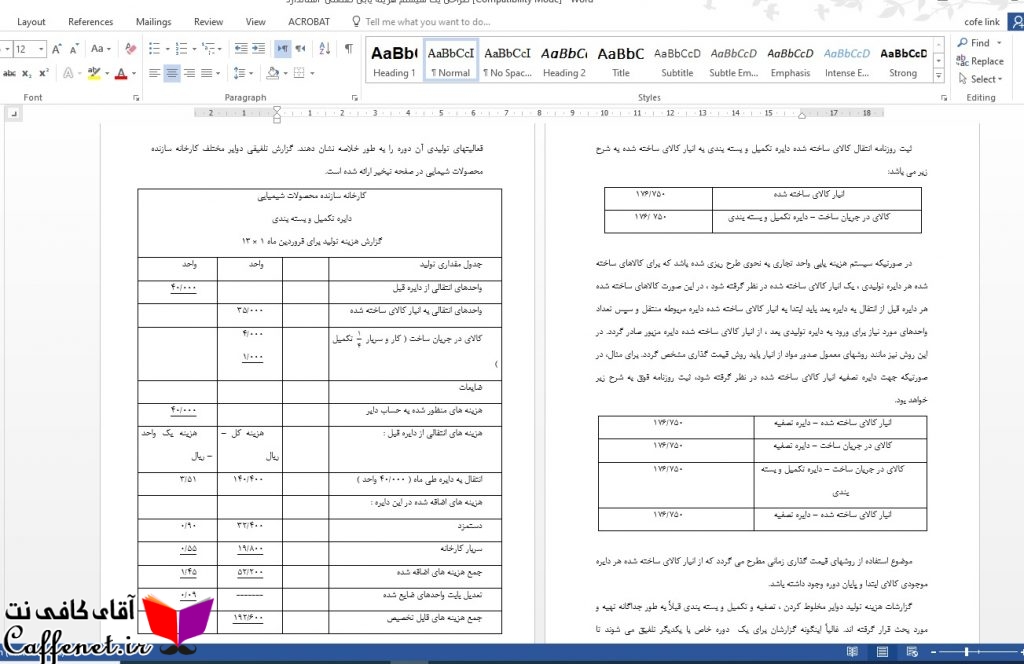
نمونه دو صفحه از مقاله طراحی سیستم هزینه یابی صنعتی استاندارد
برای هر مرحله یا دایره حساب جداگانه ای در دفتر هزینه باز می شود که هزینه مواد خام مصرفی و دستمزد پرداختی و سربار ساخت به آن بدهکار ، و حاصل فروش خالص محصولات فرعی و ضایعات به آن بستانکار می شود در حالی که محصول تکمیل شده در هر مرحله ، همراه با هزینه تولید آن به مرحله بعدی منتقل می شود و محصول تکمیل شده هر مرحله به منزله ماده اولیه ( یا ماده انتقالی ) مرحله بعدی تلقی خواهد شد. طراحی سیستم هزینه یابی صنعتی استاندارد
این سلسله نقل و انتقالات تا تکیمل کالا در مرحله نهایی تولید ، همچنان ادامه خواهد یافت. در واقع حساب هزینه هر مرحله به منزله جز یا قسمتی از یک حساب ساخت کالاست. به طوری که هزینه تولید در مرحله عمل جداگانه نشان داده می شود و به کمک آن می توان بهای واحد محصول آن مرحله عمل را محاسبه کرد.
هر نوع کمبود و ضایعات عادی در یک مرحله عمل به منزله یک هزینه اضافی ساخت تلقی می شود و زیان حاصل از آن در بهای تمام شده کالای سالم منظور می گردد و به افزایش هزینه متوسط واحد تولید آن مرحله می انجامد. مثلاً اگر هزینه تولید ۱۰۰ واحد محصول ۵۰۰/۴ ریال باشد ، هزینه واحد تولید آن ۴۵ ریال است ولی چنانچه ۱۰ درصد ضایعات عادی تولید وجود داشته باشد هزینه واحد تولید به ۵۰ ریال می رسد.
ضایعات غیر عادی یا ضایعات فوق العاده به بهای عادی تولید محاسبه می شود و مبلغ آن به یک حساب «زیان ضایعات فوق العاده» منتقل می گردد تا زیان ناشی از بی کفایتی و اتفاقات پیش بینی نشده یا سایر عواملی که به ایجاد ضایعات غیر عادی می انجامد روشن و مشخص شود.
هزینه های استاندارد در هزینه یابی مرحله ای :
در صنایعی که کاربرد روش هزینه یابی مرحله ای مناسب است ، استفاده از هزینه های استاندارد دارای مزایای زیادی است. هزینه های استاندارد مقیاسهایی به دست می دهد که می توان هزینه های واقعی را با آنها مقایسه کرد. تلفیق هزینه یابی استاندارد با هزینه یابی مراحل عمل مقیاس بسیار مفیدی جهت سنجش کفایت عملیات بهره برداری از کارخانه و سنجش میزان هزینه های تولید به مدیران مؤسسه می دهد. به این جهت شیوه هزینه یابی استاندارد بیش از پیش مورد استفاده قرار می گیرد. طراحی سیستم هزینه یابی صنعتی استاندارد
روش ها و ویژگیهای هزینه یابی مرحله ای :
ویژگیهای یک سیستم هزینه یابی مرحله ای به شرح زیر است:
۱- به منظور گردآوری ، تلخیص و محاسبه بهای تمام شده یک واحد کلای ساخته شد و هزینه کل تولید از گزارش هزینه تولید استفاده می شود.
۲- هزینه های واقع شده در هر دایره ، به حساب کالای در جریان ساخت همان دایره بدهکار می گردد.
۳- اطلاعات مربوط به تولید هر دایره گردآوری و سپس توسط همان دایره گزارش می شود.
۴- کالای در جریان ساخت در پایان عملیات هر دایره به صورت معادل آحاد تکمیل شده بیان می شود.
۵- جمع هزینه هایی که به حساب هر دایره بدهکار گردیده اند بر جمع تعداد کالاهای تولید شده در آن دایره تقسیم می شود تا میانگین بهای تمام شده یک واحد کلای ساخته شده برای یک دوره خاص تعیین گردد.
۶-بهای تمام شده واحدهایی که طی عملیات صائع گردیده اند محاسبه و به بهای تمام شده واحدهای سالم تولید شده ، اضافه می گردد. طراحی سیستم هزینه یابی صنعتی استاندارد
۷- بهای تمام شده واحدهای تکمیل شده هر دایره به دایره بعد انتقال یافته و نهایتاً بهای تمام شده کالای تکمیل شده در پایان دوره محاسبه می شود.
سیستم هزینه یابی مرحله ای به منظور دستیابی به موارد زیر طرح ریزی میشود:
سیستم هزینه یابی مرحله ای به منظور دستیابی به موارد زیر طرح ریزی میشود:
۱- گردآوری هزینه های مواد ، دستمزد و سرباز کارخانه هر دایره توسط همان دایره.
۲- تعیین بهای تمام شده یک واحد کالای تولید شده در هر دایره.
۳- انتقال بهای تمام شده موجودی کالای ساخته شده یک دایره به دایره بعد و نهایتاً به حساب انبارکالای ساخته شده.
- تخصیص هزینه ها به موجودی کالای در جریان ساخت پایان دوره.
در صورتیکه تعیین دقیق بهای تمام شده یک واحد کالا و موجودیها از طریق هزینه یابی مرحله ای مورد نظر باشد ، هزینه های دوره باید به کالاهای تولید شده طی همان دوره تخصیص داده شود.
هزینه یابی از طریق دوایر:
ماهیت عملیات تولیدی واحدهائی که از سیستم هزینه یابی مرحله ای استفاده می کنند به نحوی است که عملیات تولیدی در چندین دایره انجام می گردد. در سیستم هزینه یابی مرحله ای ، تعیین هزینه های مواد ، دستمزد و سربار کارخانه هر دایره ، باعث تسهیل کاربرد حسابداری سنجش مسئولیت میگردد و هر دایره تولیدی عملیات خاصی را در جهت تکمیل محصولات انجام می دهد.
برای مثال ، اگر یک واحد تولیدی دارای سه دایره مخلوط کردن ، تصفیه و تکمیل و بسته بندی باشد ، پس از تکمیل عملیات ساخت در دایره مخلوط کردن کالاهای تکمیل شده در این دایره به دایره تصفیه منتقل می شوند و سپس برای تکمیل نهائی به دایره تکمیل و بسته بندی انتقال می یابند. کالاهائی که ساخت آنها به پایان رسیده به انبار کالای ساخته شده ارسال خواهند شد.
فهرست مطالب
هزینه یابی مراحل عمل یا هزینه یابی مرحله ای
اصول هزینه یابی و روشهای حسابداری صنعتی
موارد استفاده از هزینه یابی مرحله ای
مشخصات عمومی
هزینه های استاندارد در هزینه یابی مرحله ای
روش ها و ویژگیهای هزینه یابی مرحله ای
هزینه یابی از طریق دوایر
جریان گردش محصول
گردش متوالی محصول
گردش موازی محصول
گردش انتخابی محصول
روش های حسابداری هزینه های مواد ، دستمزد و سربار کارخانه
هزینه مواد
هزینه دستمزد
سربار کارخانه
گزارش هزینه تولید
دایره مخلوط کردن
معادل آحاد تکمیل شده
بهای تمام شده یک واحد کالای ساخته شده
انتقال هزینه های دایره
ضایعات
ضایعات در اولین دایره
دایره تصفیه
اطلاعات و محاسبات مذکور عبارتند از
وقوع ضایعات در دوایری غیر از دایره اول
بهای تمام شده واحدهای ضایع شده را می توان به دو روش محاسبه کرد
انتقال هزینه های دایره تصفیه
دایره تکمیل و بسته بندی
افت و ضایعات در مراحل عمل
ضایعات مراحل عمل
اصطلاح « قراضه »
مطالب تکمیلی
هزینهیابی برمبنای فعالیت
ارزیابی متوازن
ارزش افزوده اقتصادی
نتیجهگیری
منابع
Reviews
There are no reviews yet.