بانکداری چیست بانکداری اسلامی کدام است؟
۳۹,۹۰۰ تومان۱۰۰,۰۰۰ تومان (-60%)
بانکداری چیست بانکداری اسلامی کدام است؟ یک مقاله اقتصادی درباره تعریف بانک و اینکه بانکداری اسلامی چیست و شیوه اجرای این نوع بانک داری را توضیح میدهد.
این مقاله به صورت فایل word کاملا قابل ویرایش آماده دانلود و پرینت است. همچنین برای سهولت استفاده از این مقاله نسخه PDF نیز برای دانلود اضافه شد.
در ادامه با آقای کافی نت همراه باشید تا بخشی از این مقاله را مشاهده کنید. همچنین برای دسترسی به سایر مقالات اقتصادی می توانید به صفحه مخصوص اقتصاد مراجعه بفرمایید.
توضیحات
بانکداری اسلامی چیست؟
آغاز بانکداری اسلامی به دغدغه یکی از کشورهای غرب در مورد رواج گسترده بانکداری ربوی بر می گردد که در نتیجه آن شهید محمدباقر صدر در این باره تحقیقات جامعی بعمل آورد. علت طرح موضوع هم این بود که مسلمانان استقبال چندانی از تودیع پول در بانکداری ربوی نداشتند و سرمایه های خود را به طور معمول در این بانک ها سپرده گذاری نمی کردند.
شهید صدر دو بحث در ایجاد بانکداری غیرربوی بیان داشت :
اول اینکه در اساس و به طور پایه ای ، بانکداری چگونه اسلامی می شود.
دوم اینکه چه کنیم تا در صورت عدم تغییر وضع موجود، نوعی بانکداری رواج یابد که لااقل شبهه ربوی نداشته باشد، یعنی از اساس و بنیان، بانکداری اسلامی مطرح نشود که با مشی حکومت مطابق نباشد، بلکه به گونه ای باشد که بتوان با حفظ شیوه بانکداری متعارف فعلی (ربوی) و حذف نقاط منفی آن (ربوی بودن) از طریق استناد به فتاوای مشهور و همچنین حفظ نقاط قوت این بانکداری همانند نقل و انتقال پول به اصلاح آن پرداخت. بانکداری چیست بانکداری اسلامی کدام است؟
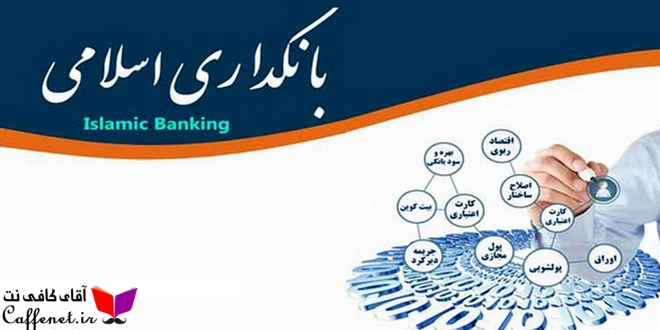
شهید صدر روش دوم را پیشنهاد کرد؛ وی اجرای روش اول را که شامل ایجاد تغییرات اساسی در ساختار و بنیان بانکداری است به دلیل نبود شرایط کافی، مناسب ندانسته و بنابراین بانکداری بدون ربا را مطرح می کرد. این نوع نظام بانکداری بدون ربا ریشه در ایدئولوژی و ارزش های اقتصاد اسلامی دارد و تحقق آن مستلزم استقرار عدالت اقتصادی و اجتماعی و نیز توزیع عادلانه درآمد و ثروت در جامعه است.
آیا این معنی بانکداری الکترونیکی است؟
آگاهی از حساب بانکی توسط پیامک یا ارائه صورتحساب توسط رایانه!
اینها پیش پا افتادهترین خدمات بانکداری الکترونیکی هستند که بانکهای ما در تبلیغات خود آنها را در بوق و کرنا میکنند و زمزمه بانکداری نوین الکترونیکی را سر میدهند. چرا بانکداری الکترونیک در کشور ما محقق نشده است؟ مشکل از کجا است؟
چهرودی، رییس اداره انفورماتیک بانک ملی، خدمات بانکداری الکترونیکی را به دریافت مانده، دریافت صورتحساب، انتقال وجه، پرداخت قبوض، دریافت دستهچک، مسدودی، رفع مسدودی حساب و … خلاصه میکند و معتقد است اکثر این خدمات در حال حاضر توسط بانکها ارائه میشود. در مورد افتتاح حساب یا درخواست وام هم اقداماتی صورت گرفته که چندان موفق نبوده. در مورد افتتاح حساب از هر ۱۰۰۰ نفر درخواستکننده تنها کمتر از 10نفر به شعبه مراجعه کردند. ضمنا برای افتتاح حساب یا درخواست وام نیاز به کامل کردن فرم مخصوص و احراز هویت و تسلیم مدارک مربوطه است که حضور شخص در شعبه الزام قانونی دارد. بانکداری چیست بانکداری اسلامی کدام است؟
ملی شدن بانکها
دولت ایران، یک سال پس از پیروزی انقلاب اسلامی (سال ۱۹۷۹) ، در جهت حفظ حقوق صاحبان سپرده و سرمایههای ملی، بکارانداختن چرخهای تولیدی صنعت کشور و تضمین بازپرداخت سپردهها و پساندازهای مردم، بانکهای ایران را ملی اعلام کرد.
ادغام بانکها
ادغام بانکها پس از ملی شدن آنها انجام گرفت. بطوریکه، بانکها پس از ادغام از ۳۷ بانک، به ۶ بانک تجاری و ۳ بانک تخصصی تقسیم بندی شدند. بانکهای تجاری شامل : بانک رفاه، بانک ملی ایران، بانک صادرات ایران، بانک تجارت، بانک ملت و بانک سپه میباشند. بانکهای تخصصی نیز شامل: بانک کشاورزی، بانک مسکن و بانک صنعت و معدن میباشند
ارکان بانکها
پس از ملی شدن بانکها در ایران ارکان بانکها بشرح ذیل تغییر یافت:
مجمع عمومی بانک ها
شورای عالی بانک ها
هییت مدیره هر بانک
مدیر عامل هر بانک
این نوع نظام بانکداری بدون ربا ریشه در ایدئولوژی و ارزش های اقتصاد اسلامی دارد
مجمع عمومی بانک هامتشکل ازمقامات ذیل می باشد:
وزیر امور اقتصادی و دارایی
وزیر صنایع
وزیر بازرگانی
وزیر جهاد و کشاورزی
وزیر مسکن وشهرسازی
رییس سازمان مدیریت و برنامه ریزی کشور.
شورای عالی بانکها از افراد ذیل تشکیل شده است:
رییس کل بانک مرکزی ایران
مدیر کل بانک ملی ایران
نماینده وزارت امور اقتصادی و دارایی
نماینده سازمان مدیریت و برنامه ریزی
نماینده وزارت مسکن وشهرسازی
نماینده وزارت جهاد و کشاورزی
نماینده وزارت بازرگانی
نماینده وزارت صنایع ومعادن
تعداد اعضا هیات مدیره و وظایف آنان بر طبق اساسنامه هر بانک می باشد.
مدیر عامل هر بانک بر اساس پیشنهاد شورای عالی بانکها و از طرف مجمع عمومی بانکها منصوب می شود.
تغییرسیستم بانکداری
از اقدامات مهم دولت پس از پیروزی انقلاب اسلامی، خارج نمودن سیستم بانک داری در ایران از حالت ربوی به غیر ربوی (بانکداری اسلامی) بوده است. قانون بانک داری بدون ربا، درسال ۱۹۸۳ در مجلس شورای اسلامی ایران به تصویب نمایندگان مجلس رسید.
تعریف بانک
بانک ها موسساتی هستند که از محل سپرده های مردم می توانند سرمایه های لازم را در اختیار صاحبان واحدهای صنعتی، کشاورزی و بازرگانی و اشخاص قرار دهند. تکامل بانکداری به زمانی که نوشتن به وجود آمد برمی گردد و اکنون به عنوان یک موسسه مالی که به بانکداری و ارائه خدمات فاینانس می پردازد همچنان رو به تکامل است.
در حال حاضر عموماً واژه بانک به موسسه ای گفته می شود که مجوز بانکداری داشته باشد. مجوز بانکداری توسط دستگاه های نظارت مالی اعطا می شود و حق ارائه اغلب خدمات مهم بانکی از قبیل پذیرش سپرده ها و دادن وام را می دهد. بانکداری چیست بانکداری اسلامی کدام است؟
موسسه های مالی دیگری هم وجود دارند که تعریف حقوقی بانک را ندارند و در اصطلاح موسسه اعتباری غیر بانکی نامیده می شوند. بانک ها زیرمجموعه ای از صنعت خدمات مالی هستند. به طور معمول سود بانک ها از طریق کارمزد انجام خدمات مالی و نیز بهره ای که از راه سپردهای مشتریان به دست می آید حاصل می شو د. در ایران بانک ها به عنوان یک موسسه ی اقتصادی از طریق عقود متفاوت اسلامی با مشتریان مشارکت کرده، سود حاصل می کنند«بانکداری اسلامی».
خدماتی که معمولاً به وسیله بانک ها ارائه می شوند:
اگرچه نوع خدمات ارائه شده به وسیله یک بانک به نوع بانک و کشور بستگی دارد، معمولاً بانک ها خدمات زیر را ارائه می دهند :
- دریافت مستقیم سپرده های اشخاص و افتتاح حساب جاری و حساب سپرده سرمایه گذاری
- اعطای وام به شرکت ها و اشخاص
- تسهیل مبادله پول از طریق انتقال تلفنی
- صدور کارت اعتباری، دستگاه خودپرداز و کارت بدهی
- بانکداری اینترنتی
- نگهداری از اشیای قیمتی، به ویژه در صندوق امانات
انواع بانک
بانک های مختلفی وجود دارد که شامل موارد زیر می شود:
- بانک مرکزی که معمولاً سیاست پولی یک کشور را کنترل می کند. اغلب این بانک مسئولیت کنترل تهیه پول و چاپ اسکناس را به عهده دارد. از میان آنها می توان بانک مرکزی جمهوری اسلامی ایران را نام برد.
- بانک تجاری که به طور سنتی به تامین منابع مالی تجارت می پردازد. اما در تعریف امروزی به بانک هایی گفته می شود که سرمایه شرکت ها را به جای وام به شکل سهام تامین می کنند.
بانک تجاری
بانک های تجاری با قبول انواع سپرده و اعطاء اعتبار نقش اساسی در فعالیت های اقتصادی هر کشور ایفا می کنند. بانک های تجاری به خصوص وظیفه دارند سرمایه جاری موسسات تولیدی و بازرگانی را تامین نمایند. این نوع بانک ها معمولاً به انجام دادن عملیات معمولی بانکی از قبیل قبول سپرده، نقل و انتقال پول در داخل، انجام معاملات ارزی، صدور ضمانت نامه، اعطای تسهیلات، افتتاح اعتبار در حساب جاری، تنزیل اسناد و اوراق تجاری «خرید دین» و خدمات متنوع دیگر می پردازند. بانکداری چیست بانکداری اسلامی کدام است؟
بانک های تجاری از سرمایه گذاری های مستقیم در خرید و فروش کالا به منظور تجارت و از ایجاد انحصارات بزرگ منع گردیده اند.
بانک تخصصی یا توسعه ای
بانک توسعه ای به بانکی گفته می شود که علاوه بر وظایف اعتباری بانکی عهده دار وظایف توسعه ای نیز می باشد، که اصلی ترین وظیفه آنها تجهیز منابع مالی نسبتاً ارزان در میان مدت و بلند مدت برای اجرای طرح های اقتصادی است. بانک های توسعه ای یا تخصصی عامل انتقال دهنده سیاست های اقتصادی دولت به بخش های مربوطه بوده و با برنامه ریزیهای صحیح، منابع مالی جمع آوری شده را دربخش های مختلف اقتصادی توزیع می نمایند.
توضیحات تکمیلی
| تعداد صفحات | 41-50 |
|---|---|
| فایل PDF | دارد |
| فایل پاورپوینت | ندارد |
| منابع و مآخذ | دارد |
| فایل Word | دارد |
Reviews
There are no reviews yet.