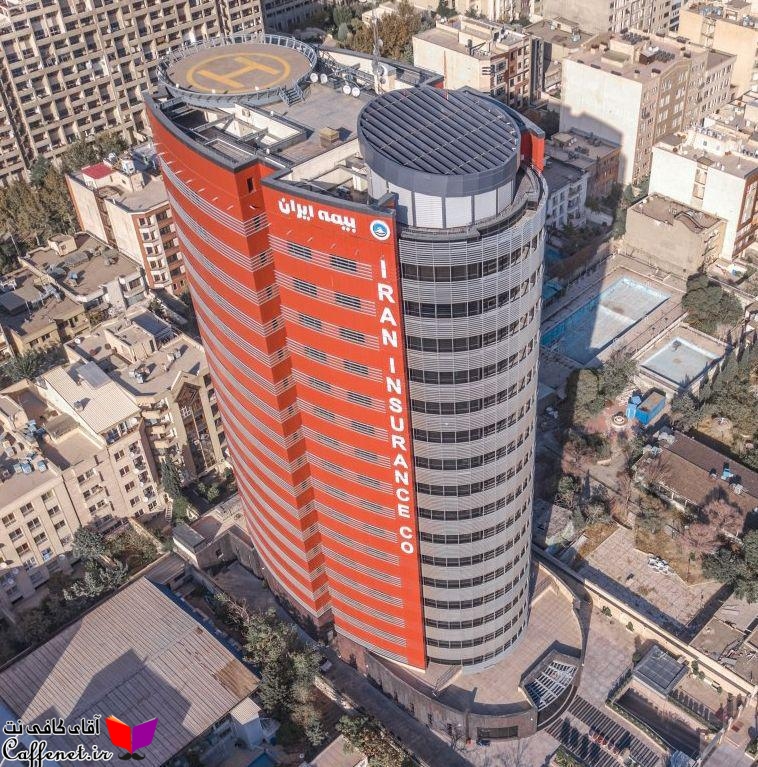
کارورزی شرکت سهامی بیمه ایران
۳۹,۹۰۰ تومان
کارورزی شركت سهامي بيمه ايران بطور کامل و جامع درباره تعریف بیمه و انواع بیمه های ارائه شده در شرکت سهامی بیمه ایران توضیح و نمونه های برگه بیمه در صفحات و ضمایم این کارورزی برای تشریح بیشتر موضوع ارائه شده است.
این مقاله بصورت فایل word و کاملا قابل ویرایش آماده پرینت می باشد و جهت سهولت استفاده نسخه PDF آن را هم اضافه نمودیم.
در ادامه بخش هایی از این مقاله را مشاهده می کنید.
همچنین برای مشاهده سایر مقالات مدیریت میتوانید به صفحه مخصوص مدیریت وب سایت آقای کافی نت مراجعه بفرمایید.
توضیحات
تاریخچه بیمه در ایران
در سال ۱۳۱۰ خورشیدی، فعالیت جدی ایران در زمینه آغاز شد. در این سال بود که قانون و نظامنامه ثبت شرکتها در ایران به تصویب رسید و متعاقب آن بسیاری از شرکتهای بیمه خارجی از جمله گستراخ، آلیانس، ایگل استار،یورکشایر، رویال، ویکتوریا، ناسیونال سویس، فنیکس، اتحاد الوطنی و . . . به تأسیس شعبه یا نمایندگی در ایران پرداختند.
گسترش فعالیت شرکتهای بیمه خارجی، مسوولان کشور را متوجه ضرورت تأسیس یک شرکت بیمه ایرانی کرد و دولت در شانزدهم شهریور ۱۳۱۴ شرکت سهامی بیمه ایران را با سرمایه ۲۰ میلیون ریال تأسیس نمود. فعالیت رسمی شرکت سهامی بیمه ایران از اواسط آبان ماه همان سال آغاز شد. تأسیس شرکت سهامی بیمه ایران، نقطه عطفی در تاریخ فعالیت بیمه ای کشور به شمار می رود زیرا از آن پس دولت با در اختیار داشتن تشکیلات اجرایی مناسب، قادر به کنترل بازار و نظارت بر فعالیت موسسات بیمه خارجی شد. کارورزی شرکت سهامی بیمه ایران
وظایف و اختیارات بیمه مرکزی ایران را ماده ۵ قانون تأسیس آن، به شرح زیر تعیین کرده است:
- تهیه آیین نامه ها و مقرراتی که با توجه به مفاد این قانون برای حسن اجرای بیمه در ایران لازم باشد.
- تهیه اطلاعات لازم از فعالیتهای کلیه موسسات بیمه که در ایران کار می کنند.
- فعالیت در زمینه بیمه های اتکایی اجباری
- قبول بیمه های اتکایی اختیاری از موسسات داخلی و خارجی.
- واگذاری بیمه های اتکایی به موسسات داخلی و خارجی در هر مورد که مقتضی باشد.
- اداره صندوق تأمین خسارتهای بدنی و تنظیم آیین نامه آن، موضوع ماده ۱ قانون بیمه اجباری مسوولیت مدنی دارندگان وسایل نقلیه موتوری در مقابل شخص ثالث مصوب سال ۱۳۴۷.
- ارشاد، هدایت و مظارت بر فعالیت موسسات بیمه و حمایت از آنها در جهت حفظ سلامت بازار بیمه و تنظیم امور نمایندگی و دلالی بیمه و نظارت بر امور بیمه اتکایی و جلوگیر ی از رقابتهای ناسالم. در تبصره ماده ۵ آمده است که: » بیمه مرکزی ایران ملزم به حفظ اسرار موسساتی که به موجب این قانون حق نظارت بر آنها را داراست و به هیچ وجه نباید از اطلاعاتی که در جهت اجرای این قانون به دست می آورد ( جز در مو اردی که قانون معین می نماید ) استفاده کند ».
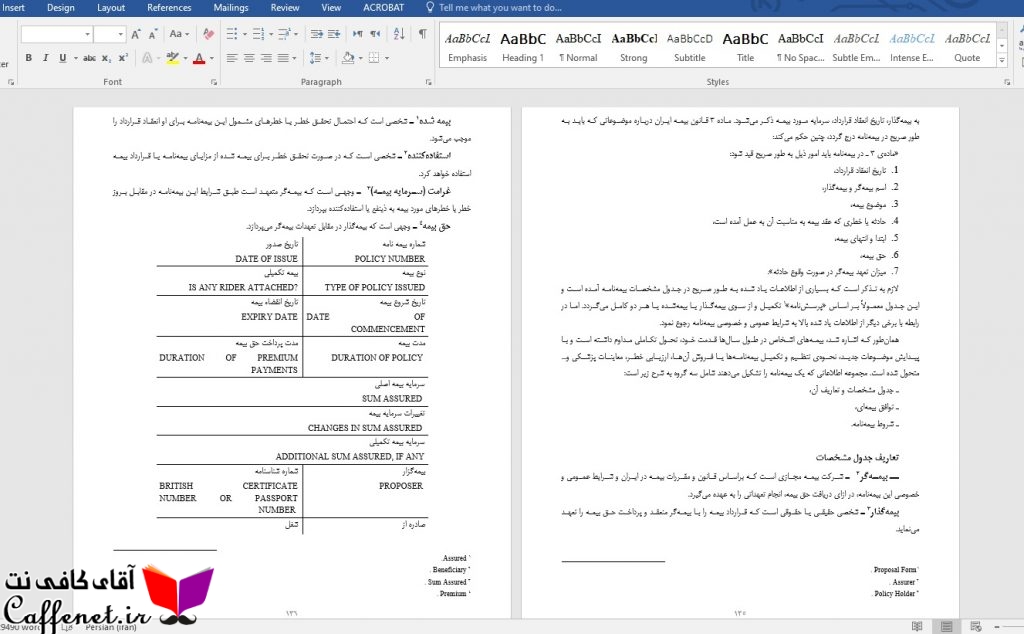
نمونه چند صفحه از کارورزی شرکت سهامی بیمه ایران
تعریف واژه بیمه
واژه بیمه که در زبان فرانسه assurance و در زبان انگلیسی insurance نامیده می شود، ظاهراً به کلام فارسی شباهت دارد ولی معلوم نیست از چه تاریخی مصطلح شده و غرض از استعمال آن چه بوده است. لغت شناسان معتقدند که واژه های انگلیسی و فرانسه از ریشه لاتینی securus که به معنای اطمینان است گرفته شده و علاوه بر عقد بیمه در معانی تضمین، تأمین، اعتماد یا اطمینان به کار رفته است. واژه بیمه در اغلب زبانهای دیگر نیز از همین ریشه مشتق شده است.
در حالی که تصور نمی رود که واژه « بیمه» در فارسی خود از ریشه های عربی، ترکی، عبرانی، یونانی، روسی یا لاتین باشد گو اینکه واژه های بسیاری در زبان فارسی از این زبانها گرفته شده، با این همه، به نظر می رسد که ریشه اصلی همان « بیم» است زیرا عامل اساسی انعقاد عقد بیمه، ترس و گریز از خطر است و به سبب همین ترس و به منظور حصول تأمین عقد بیمه وقوع می یابد. کارورزی شرکت سهامی بیمه ایران
بیمه چیست؟
بیمه، اشخاصی را که متحمل لطمه، زیان یا حادثه ناخواسته ای شده اند قادر می سازد که پیامدهای این وقایع ناگوار را جبران کنند. خسارت هایی که به این قبیل افراد پرداخت می گردد از پول های تأمین می شود که گروه مشتریان برای خرید بیمه می پردازند و با پرداخت آن در جبران خسارت همدیگر مشارکت می کنند. به بیان دیگر همه آنهایی که بیمه می خرند با مشارکت در سرمایه ای که متلق به همه خریداران بیمه است، در جبران خسارت و زیان های هر یک از افراد زیان دیده شریک و سهیم می شوند.

لوگوی بیمه ایران
انواع بیمه
انواع مختلف بیمه را طبق رویه مرسوم به دو دسته تقسیم کرده اند:
بیمه های زندگی و بیمه های غیر زندگی.
البته رویه دیگری هم وجود دارد که بیمه را در ۳ گروه دسته بندی می کنند:
بیمه های اموال، بیمه های اشخاص و بیمه های مسئولیت.
در شرکتهای بیمه بازرگانی بیمه به ۵ گروه فنی تقسیم می گردد:
۱-بیمه اتومبیل ۲-اشخاص ۳-مهندسی و مسئولیت ۴-حمل و نقل کالا ( باربری ) ۵-آتش سوزی
موارد فسخ و انفساخ قرارداد بیمه
قرارداد بیمه ممکن است در موارد زیر قبل از انقضای مدت پیش بینی از طرف بیمه گر یا بیمه گذار یا هردو فسخ یا در مواردی منفسخ شود. در مورد فسخ قرارداد باید توجه داشت که اولاً، بر خلاف بطلان قرارداد که به لحاظ ممانعت از تقلب یکی از طرفین و رعایت نظم عمومی برقرار شده صرفاً نظر به حفظ حقوق طرفی که از حق فسخ برخوردار می شود وضع شده است، لذا دارنده حق فسخ می تواند حق خود را اعمال و قرارداد را فسخ کند.
یا آنکه با صرف نظر کردن از حق خود، قرارداد را باقی نگه دارد در حالی که در مورد بطلان، چه طرف بخواهد، بطلان محقق می شود.
ثانیاً، اثر فسخ بر زمان بعد از فسخ خواهد بو. بنابراین فرض بر این است که قرارداد قبل از فسخ صحیح و معتبر بوده و عمل فسخ به حیات آن پس از فسخ خاتمه می دهد در حالی که بطلان، قرارداد را از بدو امر کان لم یکن می سازد. کارورزی شرکت سهامی بیمه ایران
مثلاً حق بیمه تا زمان فسخ متعلق به بیمه گر و خسارتی هم که قبل از فسخ اتفاق افتاده قابل پرداخت بوده و به بیمه گذار تعلق دارد.
ثالثاً، بیمه گر موظف است که حق بیمه مربوط به زمان بعد از فسخ قرارداد را متناسب با مدت باقیمانده به بیمه گذار مسترد دارد. درباره میزان هم، خواه بیمه گر قرارداد را فسخ کرده باشد، خواه بیمه گذار، یا قرارداد منفسخ شده باشد، متناسب با مدت گذشته و مدت باقیمانده بین بیمه گر و بیمه گذار تقسیم خواهد شد.
در موردی که بیمه گر قرارداد را فسخ می کند همه همرأیند که حق بیمه متعلق به طرفین متناسب با مدت خواهد بود. در موردی هم که بیمه گذار قرارداد را فسخ می کند، بدان سبب که بیمه گذار به اتکای قانون یا بر اساس قرارداد عمل می کند، نباید اعمال حق موجب زیان وی شود. لذا در این مورد هم بیمه گر باید حق بیمه مدت باقیمانده را متناسب با مدت قرارداد به وی بر گشت دهد.
پس از این مقدمه، می پردازیم به شرح موارد فسخ قرارداد بیمه.
الف) فسخ از طرف بیمه گر یا بیمه گذار
بیمه گر یا بیمه گذار حق دارند در موارد زیر قرارداد بیمه را فسخ کنند:
۱- در صورتی که قرارداد برای دوره های معین ( مثلاً پنجساله یا دهساله ) منعقد و در پایان هر دوره با اطلاع قبلی، تمدید خودبه خود برای یک دوره مشابه در نظر گرفته شده باشد.
۲- در مورد انتقال مورد بیمه: در مورد حق فسخ، بیمه گذار متعاقب انتقال قهری یا ارادی مورد بیمه، به نظر می رسد که به کار بردن اصطلاح بیمه گذار با واقعیت امر تطبیق نمی کند زیرا مستفاد از روح ماده ۱۷ قانون بیمه که به مسأله انتقال مورد بیمه اختصاص دارد، چون به تبع مورد بیمه، بیمه هم به منتقل الیه انتقال می یابد، بیمه گذار اصولاً حق فسخ قرارداد را ندارد بلکه این منتقل الیه یا وارثان هستند که حسب مورد می توانند قرارداد بیمه را فسخ کنند.
ب) فسخ از طرف بیمه گر
بیمه گر علاوه بر موارد مذکور در بند الف، در موارد زیر می تواند قرارداد بیمه را فسخ کند:
۱- در صورت عدم پرداخت حق بیمه در موعد مقرر. در قانون بیمه چنین حقی به طور صریح برای بیمه گر شناخته نشده است، لکن طبیعت عقد بیمه ایجاب می کند که در صورت عدم پرداخت و حق بیمه از طرق بیمه گذار، بیمه گر به جای اینکه به قرارداد ادامه دهد حق داشته قرارداد را فسخ و خود را از بار مخارجی که برای دریافت حق بیمه باید متحمل شود خلاص کند.
۲- بعد از هر خسارت. عرف بیمه بر این جاری شده و در بعضی قوانین نیز پیش بینی شده است که بعد از هر خسارت بیمه گر حق دارد بیمه را فسخ کند این حق بر این منطق استوار است که بعد از وقوع خسارت، بیمه گر متوجه می شود که در ارزیابی خطر دچار اشتباه شده است و با بررسی خسارت به وی ثابت می شود که با ریسک بدی سروکار دارد و ادامه قرارداد در چنین شرایطی او را با وضع نامطلوبی مواجه خواهد کرد، لذا برای احتراز و خلاصی از چنین وضعیتی درصدد فسخ قرارداد بر می آید.
ایرادی که به این حق وارد است، بی توجهی به میزان خسارت است زیرا بیمه گر بهانه جو ممکن است با استفاده از این حق، ولو در صورت ورود خسارت ناچیز ، در مقام فسخ قرارداد برآید.
۳- در صورتی که بیمه گذار بدون سوء نیت، از اظهار مطالب لازم و مهمی در خصوص خطر موضوع بیمه خودداری کرده یا مطالب کذبی اظهار داشته باشد که شرح آن در مبحث تعهدات بیمه گذار داده شده است ( ماده ۱۳ قانون بیمه ).
۴- در صورت تشدید خطر موضوع بیمه ( ماده ۱۶ قانون بیمه). در مورد تشدید خطر، به طور مفصل در قسمت تعهدات بیمه گذار بحث شده است. در اینجا فقط به دو مورد اظهارات نادرست و تشدید خطر، به طور خلاصه اشاره می شود.
(۱ ) اظهارات نادرست یا خودداری از اظهار مطالب ناظر به زمان انعقاد قرارداد است. یعنی فرض بر این است که در هنگام انعقاد قرارداد وضعیتی وجود داشته که بیمه گذار آن را بر بیمه گر مکتوم داشته یا خطر را کم اهمیت تر از آنچه واقعاً بوده به بیمه گر معرفی کرده است و تشدید خطر به موردی اطلاق می شود که وضعیت تشدید کننده در زمان انعقاد قرارداد وجود نداشته وپس از انعقاد قرارداد به وجود آمده است.
(۲) استفاده از حق فسخ در مورد اظهارات کذب بیمه گذار یا کتمان حقایق بدون قید و شرط است وبیمه گر بدون اینکه در انتظار بیمه گذار باشد، می تواند با رعایت شرایطی که در ماده ۱۳ قانون مقررات فسخ قرارداد آمده، اقدام کند. در صورتی که اعمال حق فسخ در مورد تشدید خطر، مشروط و موکول به این است که بیمه گذار حاضر به پرداخت حق بیمه اضافی نشده باشد.
پ ) فسخ از طرف بیمه گذار
جز موارد مذکور در بند الف، بیمه گذار در موارد زیر نیز حق فسخ قرارداد بیمه را دارد:
۱- در صورتی که از کیفیات تشدید کننده خطر کاسته شود و بیمه گر حاضر به استرداد قسمتی از حق بیمه نباشد. چنین حقی به طور صریح برای بیمه گذار در قانون شناخته نشده است لکن از آنجا که قرارداد بیمه قراردادی است معوض و دو طرفه، منطق سلیم می پذیرد که هر حقی برای بیمه گر قایل می شویم حق مشابه آن را به بیمه گذار نیز بدهیم. تخفیف خطر هم درست مقابل تشدید خطر است، لذا ما به ازای حقی که به بیمه گر در صورت تشدید خطر داده شده است باید به بیمه گذار هم داده شود و بنابراین حق بیمه گذار در این مورد، حق منطقی و عقلایی است.
بدیهی است استفاده از این حق مشروط به این است که اولاً بیمه گذار آن را مطالبه کند، ثانیاً بیمه گر با در نظر گرفتن خطر تشدید کننده حق بیمه را دریافت کرده باشد؛ ثالثاً در فاصله بین انعقاد قرارداد بیمه و تحقق تخفیف خطر حق بیمه به میزانی که این اختلاف را جبران کند افزایش نیافته باشد.
۲- در صورتی که بیمه گر بعد از خسارت، یکی دیگر از بیمه های او را فسخ کرده باشد. هر جا به بیمه گر حق داده اند که پس از هر خسارت بیمه نامه را فسخ کند، متقابلاً برای بیمه گذار هم حق فسخ بیمه نامه های دیگری را که با این بیمه گر منعقد کرده است شناخته اند.
۳- در صورت توقف یا اعسار بیمه گر.
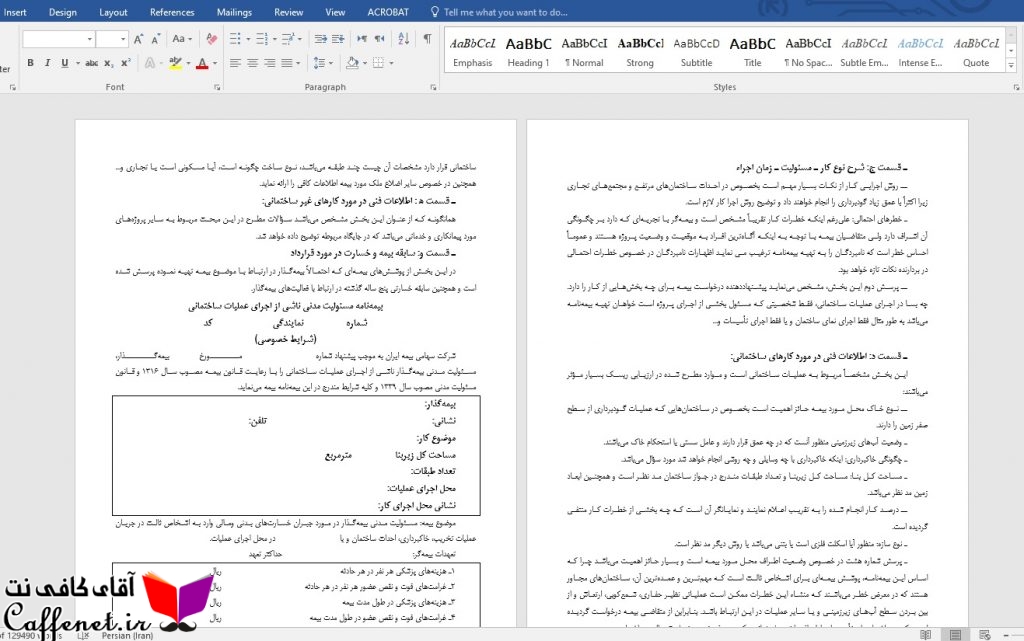
نمونه چند صفحه از کارورزی شرکت سهامی بیمه ایران
ت) موارد انفساخ قرارداد بیمه
قرارداد بیمه ممکن است در موارد زیر منفسخ شود، یعنی ممکن است قرارداد بیمه بدون میل و اختیار طرفین قرارداد و به خودی خود از هم گسیخته شود.
- در صورتی که مورد بیمه در نتیجه وقوع حادثه ای جز حادثه بیمه شده کاملاً از بین برود. طبیعی است که در صورت از بین رفتن مورد بیمه وقوع خطر متصور نیست لذا بیمه موضوعیت خود را از دست می دهد. مثل اینکه مورد بیمه ای در مقابل سرقت بیمه شده است ولی آتش سوزی آن را کلاً از میان ببرد. ذکر این نکته بدان سبب ضرورت دارد که اگر قسمتی از مورد بیمه از بین برود بیمه قسمت باقیمانده ادامه می یابد.
- در صورتی که اجازه عملیات بیمه ای از بیمه گر سلب شود. مانند اینکه مقامات صلاحیتدار، پروانه کار شرکت بیمه ای را کلاً یا برای رشته ای که بیمه مورد نظر به آن مربوط می شود لغو کنند و به او اجازه ندهند فعالیت خود را ادامه دهد. کارورزی شرکت سهامی بیمه ایران
خاتمه قرارداد بیمه
افزون بر بطلان قرارداد بیمه که در واقع به علت خللی که در آن وجود داشته اصولاً موجودیت پیدا نکرده است و موارد فسخ و انفساخ که قبل از به سر آمدن مدت بیمه عمر قرارداد خاتمه می یابد، در موارد زیر نیز قرارداد بیمه پایان می پذیرد.
-
تحقق خطر موضوع بیمه
با تحقق خطر موضوع بیمه و ایفای تعهد بیمه گر، قرارداد بیمه خاتمه می پذیرد. مثلاً در بیمه عمر به شرط فوت، به محض اینکه بیمه ده قبل از پایان مدت فوت کند، همزمان با فوت بیمه شده قرارداد منقضی و تا آخر مدت، رابطه حقوقی طرفین قطع می شود. همین طور در صورتی که مورد بیمه در نتیجه وقوع حادثه موضوع بیمه به کلی از بین برود. قرارداد بیمه هم در همان زمان خاتمه می پذیرد.
-
انقضای مدت قرارداد بیمه
با انقضای مدت قرارداد بیمه، رابطه حقوقی طرفین پایان می یابد، گرچه انقضای مدت هم نوعی ایفای تعهد از طرف بیمه گر است زیرا در فاصله اعتبار بیمه، بیمه گر متعهد بوده است که در صورت وقوع خطر، خسارت وارده به بیمه گذار یا وجه معینی را که در قرارداد پیش بینی شده بپردازد. حال اگر حادثه رخ ندهد و موجبی برای جبران خسارت پیش نیاید امر دیگری است. بیمه گر در هر حال در این مدت تأمین خود را به بیمه گذار داده است. بدیهی است که در بعضی موارد پایان پذیرفتن مدت قرارداد، سرآغاز ایفای تعهد بیمه گر است مثل بیمه عمر به شرط حیات و بیمه عمر بازنشستگی و مستمری.
-
اقاله قرارداد
بیمه گر و بیمه گذار ممکن است قبل از سر رسیدن مدت قرارداد با توافق به عمر قرار داد خاتمه دهند. این عمل را اصطلاحاً اقاله گویند.
طبق ماده ۲۸۳ قانون مدنی « بعد از معامله طرفین می توانند به تراضی آن را اقاله و تفاسخ کنند » و به موجب ماده ۲۸۵ « موضوع اقاله ممکن است برای تمام معامله واقع شود یا حفظ مقداری از آن ». بنابراین از اصول کلی اقاله و بر هم زدن معامله در مورد بیمه هم امکانپذیر است و باز مستفاد از همان اصل، این اقاله ممکن است تمام مورد بیمه یا جزئی از آن را در برگیرد. کارورزی شرکت سهامی بیمه ایران
از لحاظ نتیجه، اقاله شباهت کامل با فسخ دارد یعنی قرارداد تا زمان اقالع معتبر و نافذ است و پس از اقاله تمام یا قسمتی از قرارداد از هم گسیخته می شود. اختلاف اقاله و فسخ در این است که در فسخ رضایت هر دو طرف لازم نیست بلکه طرفی که از حق فسخ برخوردار است می تواند بدون رضایت طرف دیگر در مورد فسخ قرارداد اقدام کند. در صورتی که اقاله مشروط و موکول به توافق طرفین عقد است و یکی از طرفین بدون جلب رضایت طرف دیگر نمی تواند قرارداد را کلاً یا جزئاً اقاله کند. بنابراین در بیمه برای به هم زدن قرارداد، رضایت و توافق هر یک از بیمه گر و بیمه گذار، از شرایط حتمی و الزامی است.
-
انجام گرفتن کار موضوع قرارداد بیمه
در بعضی از انواع بیمه، مدت معین وجود ندارد بلکه بیمه برای انجام یافتن کاری تحصیل می شود. مانند بیمه های مهندسی که در آن بیمه از آغاز کار تا خاتمه آن و تحویل به کارفرما اعتبار دارد. همچنین در بیمه باربری که اعتبار بیمه از زمان تحویل و کالای مورد بیمه به موسسه حمل شروع می شود و تا تحویل آن به خریدار ادامه دارد.
فهرست مطالب
مقدمه
تاریخچه بیمه ایران (شرکت سهامی بیمه ایران)
تاریخچه بیمه در ایران
فصل اول : بیمه چیست؟
بخش اول: تعریف واژه بیمه؟
بخش دوم: موارد فسخ و انفساخ قرارداد بیمه
بخش سوم: متن کامل قانون بیمه مصوب سال ۱۳۱۶ معاملات بیمه
فصل دوم: بیمه های اتومبیل
بخش اول: بیمه شخص ثالث
توضیحات مهم
مدارک لازم مورد نیاز و شرایط رسیدگی به پرونده های خسارت شخص ثالث
بخش دوم: بیمه سرنشینان اتومبیل
توضیحات مهم
مدارک مورد نیاز پرونده های خسارت سرنشین
بخش سوم: بیمه بدنه اتومبیل
خطرات تبعی و تکمیلی
مدارک مورد نیاز برای دریافت خسارت بدنه
بخش چهارم: شرایط عمومی بیمه بدنه اتومبیل
شرایط مخصوص بیمه های تکمیلی بدنه اتومبیل
گزیده ای از شرایط عمومی و خصوصی بیمه اتومبیل
فصل سوم: بیمه آتش سوزی
بخش اول: تاریخچه بیمه آتش سوزی
موضوع بیمه آتش سوزی
آتش سوزی چیست؟
بخش دوم: انواع خطرهای تحت پوشش در بیمه های آتش سوزی
مشخصات خطرهای اصلی و تبعی
تعریف آتش سوزی
بخش سوم: شرایط بیمه نامه آتش سوزی
شرایط عمومی
فسخ بیمه نامه آتش سوزی
شرایط خصوصی شرایط ویژه الحاقیه
بخش چهارم: نحوه تنظیم و آنالیز بیمه نامه
نحوه محاسبه حق بیمه
پرداخت خسارت در بیمه آتش سوزی
فصل چهارم: بیمه باربری (حمل و نقل کالا)
بخش اول: بیمه حمل و نقل دریایی
کلیات
قرارداد بیمه دریایی
بیمه نامه دریایی
بیمه نامه های حمل و نقل
بخش دوم: قرارداد بیمه حمل و نقل کالا
بیمه بدنه کشتی کارورزی شرکت سهامی بیمه ایران
محدودیت پوشش
کارشناسی در بیمه حمل و نقل دریایی
باشگاههای حمایت و جبران خسارت (پی اند آی)
بخش سوم: بیمه حمل و نقل زمینی
حمل و نقل در خشکی
حمل و نقل داخلی (توزیع کالا)
مراحل اجرایی واردات کالا
بیمه های باربری
انواع خطرات تحت پوشش
خطرهای مورد تعهد
الحاقیه های مربوط به بیمه نامه های وارداتی
خسارت – خسارت همگانی و هزینه های نجات
عملیات نجات و هزینه های مربوطه
بازیافت در خسارت باربری
بارنامه دریایی
چند نکته در خصوص بیمه نامه های صادراتی و داخلی
متن کالای دست دوم
متن توتا لاس
متن تخفیف کانتینر
متن موتورلنج
متن ترانزیت
نرخ های اضافی
متن فلد
بیمه نامه باربری هوایی دریایی خشکی (صادرات و واردات)
بخش چهارم: شرایط عمومی
بخش پنجم: بیمه هواپیما
قانون بیمه هواپیما
اشخاص ثالث
انواع بیمه هوپیما
بخش ششم: شرایط بیمه گران کالا شرایط A,B,C
مجموعه شرایط A
مجموعه شرایط B
مجموعه شرایط C
فصل پنجم: بیمه های اشخاص
بخش اول: مفاهیم بنیادی بیمه های اشخاص
علل پیدایش، گسترش و تکامل بیمه های اشخاص
اصول قرارداد های بیمه های اشخاص
تعاریف جدول مشخصات
جدول مشخصات
شرایط عمومی
شرایط خصوصی
انواع اصلی بیمه های اشخاص
بخش دوم: بیمه های عمر و مستمری
انواع بیمه های عمر
بیمه ی عمر خطر فوت ساده (عمر ساده زمانی)
صور مختلف بیمه های خطر فوت ساده زمانی
نمونه جدول حق بیمه سالیانه در عمر زمانی برای سرمایه ۱۰۰۰ ریال (انفرادی)
موارد استفاده ی بیمه های عمر زمانی (به شرط فوت)
بیمه عمر به شرط حیات
بیمه تمام عمر کارورزی شرکت سهامی بیمه ایران
بیمه تمام عمر بازپرداخت حق بیمه در تمام طول قرارداد
بیمه تمام عمر بازپرداخت حق بیمه ی محدود
نمونه ای از جدول حق بیمه مختلط خطر فوت به شرط حیات
انواع مختلف بیمه های مختلط پس انداز
بیمه های مستمری
انواع بیمه های مستمری
بخش سوم: بیمه های حوادث و درمانی
بیمه های حوادث
اصول بیمه گری بیمه های حادثه
عوامل موثر در بیمه گری بیمه های حادثه
بیمه های درمانی
بخش چهارم: بیمه های گروهی
علل پیدایش، گسترش و تکامل بیمه های گروهی
بیمه های عمر زمانی گروهی (به شرط فوت)
بیمه های عمر زمانی مانده بدهکار
بیمه های حوادث گروهی
بیمه های درمانی
انواع قراردادهای بیمه های درمانی
بیمه درمان گروهی در ایران
استثنائات بیمههای درمانی
عوامل موثر در بیمه گری بیمه های گروهی عمر و حادثه
عوامل موثر در بیمه گری بیمه های گروهی درمانی
بخش پنجم : شرایط خصوصی بیمه حوادث تحصیلی
بخش ششم : بیمه مسافران خارج از کشور (AGSA) آگسا
بخش هفتم : شرایط عمومی بیمه حوادث شخصی گروهی
فصل ششم: بیمه های مسئولیت
بخش اول: بیمه های مسئولیت مدنی از دیدگاه قانون
مبانی مسئولیت مدنی
بیمه مسئولیت مدنی
بخش دوم: انواع بیمه های مسئولیت مدنی
بیمه مسئولیت کارفرما در مقابل کارکنان
بیمه مسئولیت عمومی
بیمه مسئولیت تولید کنندگان کالا
بیمه مسئولیت حرفه ای
بیمه مسئولیت قراردادی
بخش سوم: بیمه نامه مسئولیت مدنی کارفرما در مقابل کارکنان
نحوه صدور بیمه نامه
بیمه نامه مسئولیت مدنی کارفرما در مقابل کارکنان
شرایط عمومی بیمه نامه مسئولیت مدنی کارفرما در برابر کارکنان
بخش چهارم: بیمه مسئولیت مدنی ناشی از اجرای عملیات ساختمانی
نحوه صدور بیمه نامه
بیمه نامه مسئولیت مدنی ناشی از اجرای عملیات ساختمانی
شرایط عمومی بیمه نامه مسئولیت مدنی ناشی از اجرای عملیات ساختمانی
بخش پنجم: بیمه مسئولیت فنی بیمارستان
مشخصات بیمه نامه
نحوه صدور بیمه نامه
شرایط عمومی بیمه نامه مسئولیت حرفه ای پزشکان
بخش ششم: بیمه مسئولیت کالا
بیمه مسئولیت حرفه ای
بیمه مسئولیت دارندگان وسیله ی نقلیه در مقابل شخص ثالث
فصل هفتم: بیمه های مهندسی
بخش اول : بیمه نامههای مهندسی در یک نگاه
مفهوم تمام خطر در بیمه های مهندسی AllRisk
ویژگی های بیمه های تمام خطر مهندسی نسبت به سایر رشته های بیمه
بخش دوم: انواع بیمه های مهندسی
بیمه تمام خطر پیمانکاران یا مقاطعه کاران یا ساختمانی
اجزاء تشکیل دهنده یک پیمان یا قرارداد
موارد مهم شناخت یک بیمه نامه
موارد پوشش بیمه ای بیمه نامه CAR
استثنائات
مراحل صدور بیمه نامه تمام خطر پیمانکاران
جدول مشخصات بیمه نامه تمام خطر پیمانکاران
بخش سوم: بیمه تمام خطر نصب
موضوع مورد بیمه
ویژگی های بیمه ی تمام خطر نصب
پرداخت و تصفیه خسارت
بخش چهارم: ۱- بیمه ماشین آلات
۲) بیمه عدم النفع ماشین آلات
۳) بیمه ی ماشین آلات ساختمانی
بخش پنجم: نسل های قدیم و جدید بیمه های مهندسی
تعاریف
بیمه ماشین آلات و تجهیزات ساختمانی
بیمه تمام خطر کامپیوتر کارورزی شرکت سهامی بیمه ایران
بیمه ولتاژ پایین و تجهیزات الکترونیکی
بیمه فاسد شدن کالا در سردخانه
بیمه سازه های تکمیل شده
فصل هشتم: بیمه های زیان پولی
بخش اول: بیمه ی اعتبار
بخش دوم: بیمه ی تضمین
بخش سوم: بیمه ی عدم النفع
فصل نهم: ضمائم
منابع و مآخذ
توضیحات تکمیلی
| تعداد صفحات | بیش از 100 |
|---|---|
| فایل PDF | دارد |
| فایل پاورپوینت | ندارد |
| منابع و مآخذ | دارد |
| فایل Word | دارد |
Reviews
There are no reviews yet.